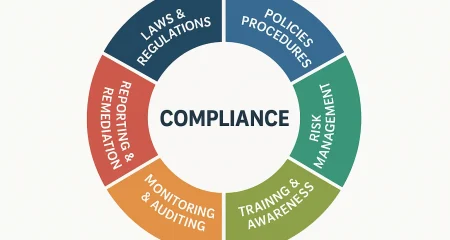
ලන්දේසි ආයතනික පාලන සංග්රහය මඟින් ලැයිස්තුගත සමාගම් පාලනය කළ යුතු ආකාරය දක්වා ඇත: කළමනාකරණ මණ්ඩලයේ සහ අධීක්ෂණ මණ්ඩලයේ භූමිකාවන්, වේතනය, අවදානම් කළමනාකරණය සහ කොටස් හිමියන්ගේ තත්ත්වය. එය නීති සම්පාදනයක් නොවේ, නමුත් එය ස්වේච්ඡාවෙන් සිදු නොවේ: ලන්දේසි ලැයිස්තුගත සමාගම් ලන්දේසි සිවිල් සංග්රහයේ (BW) 2:391 වගන්තිය යටතේ ඔවුන්ගේ කළමනාකරණ වාර්තාවේ එය අදාළ කරන ආකාරය සහ ඕනෑම පිටවීමක් පැහැදිලි කළ යුතුය.
අනුකූල වීම හෝ පැහැදිලි කිරීම යන මූලධර්මය එයයි. සමාගමක් හොඳම පරිචයන් විධිවිධානයකින් බැහැර විය හැකිය, එය එසේ පවසන අතර හේතු දක්වන්නේ නම්. ආයතනික පාලන නීති සංග්රහ අධීක්ෂණ කමිටුව (අධීක්ෂණ කොමිසම ආයතනික පාලන නීති සංග්රහය) සෑම වසරකම අනුකූලතාවය නිරීක්ෂණය කරයි. නීති සංග්රහය අදාළ වන්නේ කාටද, එය වර්ධනය වූ ආකාරය, දළ සටහනේ එයට අවශ්ය දේ සහ සමාගම්වලට ඒ පිළිබඳව නිසි ලෙස වාර්තා කළ හැකි ආකාරය අපි පහතින් පැහැදිලි කරමු.
ලන්දේසි ආයතනික පාලන සංග්රහය යනු කුමක්ද?
එය ලැයිස්තුගත සමාගම් සඳහා වන හැසිරීම් සංග්රහයක් වන අතර, මූලධර්ම සහ හොඳම භාවිතයන් පිළිබඳ විධිවිධාන වලින් සමන්විත වේ. එය කළමනාකරණ මණ්ඩලය, අධීක්ෂණ මණ්ඩලය සහ කොටස් හිමියන්ගේ මහා සභා රැස්වීම අතර සබඳතා පාලනය කරයි.
මෙම සංග්රහය ස්වයං-නියාමනයේ ආකාරයක් ලෙස ක්රියා කරයි. එය සමාගම් නියෝජිතයින්, ආයෝජකයින් සහ අනෙකුත් කොටස්කරුවන් විසින් සකස් කරන ලද අතර එයට පාර්ශ්ව හයක් සහාය දක්වයි: යුමේඩියන්, යුරෝනෙක්ස්ට් Amsterdam, වෘත්තීය සමිති CNV, ලන්දේසි ආයෝජක සංගමය (VEB), සුරැකුම්පත් නිකුත් කරන සමාගම් සංගමය (VEUO) සහ සේවා යෝජකයින්ගේ සංවිධානය VNO-NCW. මෙම සංග්රහය අධීක්ෂණ කමිටුව විසින් එහි වෙබ් අඩවියේ ප්රකාශයට පත් කර ඇත.
නීති සංග්රහය නීතියට අතිරේක වේ. ලන්දේසි ආයතනික පාලනයේ වැඩි කොටසක් 2 වන පොතේ දක්වා ඇත, උදාහරණයක් ලෙස අධ්යක්ෂවරුන්ගේ සහ අධීක්ෂණ අධ්යක්ෂවරුන්ගේ රාජකාරි, මහා සභා රැස්වීමේ බලතල සහ ද්වි-ස්ථර සහ එක්-ස්ථර මණ්ඩල ව්යුහය පිළිබඳ නීති. මූල්ය අධීක්ෂණ පනත (Wet op het financieel toezicht, Wft) ලැයිස්තුගත සමාගම් සඳහා වෙළඳපල අපයෝජනය සහ අනාවරණය කිරීමේ නීති වැනි නීති එකතු කරයි. නීති සංග්රහය නීතියෙන් විවෘතව තබන කරුණු, එනම් අධීක්ෂණ අධ්යක්ෂවරුන්ගේ ස්වාධීනත්වය සහ කමිටු සංයුතිය පිළිබඳව තවදුරටත් ඉදිරියට යයි.
ප්රධාන සංකල්ප
මෙම සංග්රහය තුළ පහත සඳහන් වචන පුනරාවර්තනය වන පද ගණනාවක් භාවිතා කරයි:
- කළමනාකරණ මණ්ඩලය: සමාගමේ උපාය මාර්ග සහ එදිනෙදා කළමනාකරණය සඳහා වගකිව යුතුය.
- අධීක්ෂණ මණ්ඩලය: කළමනාකරණ මණ්ඩලය සහ සාමාන්ය කටයුතු අධීක්ෂණය කරන අතර කළමනාකරණ මණ්ඩලයට උපදෙස් දෙයි. ඒක-ස්ථර මණ්ඩලයක, විධායක නොවන අධ්යක්ෂවරුන් මෙම කාර්යභාරය ඉටු කරයි.
- මහා සභා රැස්වීම: තම ඡන්ද අයිතිය හරහා පාලනය ක්රියාත්මක කරන කොටස් හිමියන්.
- බාහිර විගණක: මූල්ය ප්රකාශන ස්වාධීනව විගණනය කරයි.
- අනුකූල වන්න හෝ පැහැදිලි කරන්න.: විධිවිධානයක් යොදන්න, නැතහොත් සමාගම එයින් ඉවත් වන්නේ මන්දැයි පැහැදිලි කරන්න.
නීති සංග්රහය අදාළ වන්නේ කුමන සමාගම් සඳහාද?
මෙම නීති සංග්රහය ලන්දේසි ලැයිස්තුගත සමාගම් සඳහා අදාළ වේ: නෙදර්ලන්තයේ ලියාපදිංචි කාර්යාලයක් ඇති සමාගම්වලට, ඔවුන්ගේ කොටස් හෝ තැන්පතු ලැබීම් නියාමනය කරන ලද වෙළඳපොළක වෙළඳාම් කිරීමට අවසර ඇත, උදාහරණයක් ලෙස යුරෝනෙක්ස්ට්. Amsterdam. අනෙකුත් සමාගම් එය ස්වේච්ඡාවෙන් යෙදිය හැක.
නීතිමය පදනම 2:391(5) වගන්තියේ BW හි පිහිටා ඇත. එම විධිවිධානය මඟින් කවුන්සිලයේ නියෝගයක් මගින් හැසිරීම් සංග්රහයක් නම් කිරීමට ඉඩ සලසයි (algemene maatregel van bestuur). සංග්රහය මේ ආකාරයෙන් නම් කර ඇති අතර, එයින් අදහස් වන්නේ ලැයිස්තුගත සමාගම් ඔවුන්ගේ කළමනාකරණ වාර්තාවේ ඔවුන්ගේ අනුකූලතාවය පිළිබඳ ප්රකාශයක් ඇතුළත් කළ යුතු බවයි. විශ්රාම වැටුප් අරමුදල් වැනි ලන්දේසි ආයතනික ආයෝජකයින් ද ඔවුන් ගැන සැලකිලිමත් වන සංග්රහයේ විධිවිධානවලට අනුකූල වීම පිළිබඳව වාර්තා කළ යුතුය.
ලැයිස්තුගත නොකළ සමාගම් බැඳී නොමැත. බොහෝ පවුල් ව්යාපාර, පදනම් සහ අර්ධ-රාජ්ය සංවිධාන තවමත් සංග්රහය යොමුවක් ලෙස භාවිතා කරන අතර, සෞඛ්ය සේවා, නිවාස සංගම් සහ අධ්යාපනය වැනි සමහර අංශවලට තමන්ගේම පාලන සංග්රහ ඇත. විශාල ලැයිස්තුගත නොකළ සමාගම් සඳහා, විශාල සමාගම් තන්ත්රය (ව්යුහාත්මක තන්ත්රය) වැනි 2 වන පොතේ BW හි ව්යවස්ථාපිත නීති වඩාත් අදාළ විය හැකිය.
කේතය වර්ධනය වී ඇත්තේ කෙසේද?
පළමු සංග්රහය 2003 සිට ආරම්භ වන අතර එය කෙටුම්පත් කළ කමිටුවේ සභාපති මොරිස් ටබක්ස්බ්ලැට්ගේ නමින් නම් කරන ලදී. එය 2008 (ෆ්රිජ්න්ස් කමිටුව), 2016 (වැන් මැනන් කමිටුව) සහ 2022 දී සංශෝධනය කරන ලදී. නවතම අනුවාදය 2025 ඔක්තෝබර් 29 වන දින ප්රකාශයට පත් කරන ලදී.
2016 සංශෝධනය දිගුකාලීන වටිනාකම් නිර්මාණය සහ සංස්කෘතිය කේන්ද්රගත කළේය. 2022 සංශෝධනය තිරසාරභාවය, විවිධත්වය සහ කොටස්කරුවන්ගේ කාර්යභාරයට වැඩි බරක් ලබා දුන්නේය. අධීක්ෂණ කමිටුවේ වෙබ් අඩවිය එහි වාර්ෂික අධීක්ෂණ වාර්තා සමඟ සංග්රහයේ වත්මන් පාඨය ප්රකාශයට පත් කරයි. නව අනුවාදයක් සාමාන්යයෙන් නිශ්චිත මූල්ය වර්ෂයක සිට අදාළ වන බැවින්, ඔබේ සමාගම වාර්තා කරන මූල්ය වර්ෂයට අදාළ වන්නේ කුමන අනුවාදයද යන්න එහි පරීක්ෂා කරන්න.
ආර්ථික කටයුතු අමාත්යවරයා විසින් අධීක්ෂණ කමිටුව පත් කරනු ලැබේ. සමාගම් නීති සංග්රහය ක්රියාත්මක කරන ආකාරය, හිඩැස් සහ අපැහැදිලිතා හඳුනා ගන්නා ආකාරය සහ යාවත්කාලීන කිරීම් යෝජනා කරන ආකාරය එය නිරීක්ෂණය කරයි. සම්බාධක පැනවීමට එයට බලයක් නැත.

නීති සංග්රහයට අවශ්ය වන්නේ කුමක්ද?
මෙම සංග්රහය තේමා කිහිපයක් වටා ගොඩනගා ඇත: දිගුකාලීන වටිනාකම් නිර්මාණය, ඵලදායී කළමනාකරණය සහ අධීක්ෂණය, වේතනය, මහා සභා රැස්වීම සහ ඒක-ස්ථර මණ්ඩල ව්යුහය. සෑම තේමාවකම මූලධර්ම සහ වඩාත් සවිස්තරාත්මක හොඳම භාවිතයන් විධිවිධාන අඩංගු වේ.
උදාහරණයක් ලෙස, 2022 සංග්රහය යටතේ, කළමනාකරණ මණ්ඩලය දිගුකාලීන වටිනාකම් නිර්මාණය ඉලක්ක කරගත් උපාය මාර්ගයක් සකස් කළ යුතු අතර කොටස්කරුවන්ගේ අවශ්යතා සැලකිල්ලට ගත යුතුය. කළමනාකරණ මණ්ඩලය අවදානම් කළමනාකරණය සහ අභ්යන්තර පාලනය සඳහා වගකිව යුතු අතර කළමනාකරණ වාර්තාවේ මේවා වාර්තා කළ යුතුය. අධීක්ෂණ මණ්ඩලය එම උපාය මාර්ගය සහ ඊට සම්බන්ධ අවදානම් අධීක්ෂණය කරයි.
අධීක්ෂණ අධ්යක්ෂවරුන්ගේ ස්වාධීනත්වය කේන්ද්රීය කරුණකි. 2022 සංග්රහයට අනුව අධීක්ෂණ මණ්ඩල සාමාජිකයින්ගෙන් අඩකට වඩා ස්වාධීන විය යුතු අතර, සමාගම සමඟ මෑත කාලීන රැකියාවක් හෝ සැලකිය යුතු කොටස් හිමිකමක් වැනි ස්වාධීනත්වය තීරණය කිරීම සඳහා නිර්ණායක නියම කරයි. විගණනය, වේතනය සහ තේරීම් සහ පත් කිරීමේ කමිටු, අධීක්ෂණ අධ්යක්ෂවරුන්ගේ නිල කාලය සහ මණ්ඩලයේ ඇගයීම පිළිබඳ නීති ද එහි අඩංගු වේ.
වේතනය සම්බන්ධයෙන්, සංග්රහය ව්යවස්ථාපිත නීති මත ගොඩනගා ඇත. කොටස් හිමියන්ගේ අයිතිවාසිකම් නියෝගය ක්රියාත්මක කිරීමෙන් පසු, ලැයිස්තුගත සමාගම් මහා සභා රැස්වීමට වේතන ප්රතිපත්තියක් ඉදිරිපත් කළ යුතු අතර කොටස් හිමියන් උපදේශන ධාරිතාවයකින් ඡන්දය දෙන වේතන වාර්තාවක් ප්රකාශයට පත් කළ යුතුය (ලිපි 2:135a සහ 2:135b BW). වේතනයේ ව්යුහය සහ දිගුකාලීන වටිනාකම් නිර්මාණය සමඟ එහි සම්බන්ධතාවය පිළිබඳ මාර්ගෝපදේශ කේතය එක් කරයි.
නීති සංග්රහයට සමගාමීව අනෙකුත් ව්යවස්ථාපිත නීති ද අදාළ වේ. 2022 ජනවාරි 1 වන දින සිට, ලැයිස්තුගත සමාගමක අධීක්ෂණ මණ්ඩලය අවම වශයෙන් පිරිමින්ගෙන් තුනෙන් එකක් සහ අවම වශයෙන් කාන්තාවන්ගෙන් තුනෙන් එකක්වත් සමන්විත විය යුතුය; මෙම රීතිය උල්ලංඝනය කරන පත්වීමක් අවලංගු වේ (BW වගන්තිය 2:142b). අදාළ පාර්ශවයන් සමඟ ගනුදෙනු 2:167 සිට 2:170 BW දක්වා වගන්තිවල නීතිවලට යටත් වේ.
සමාගමක් අනුකූල නොවන්නේ නම් කුමක් සිදුවේද?
සමාගම එය නිසි ලෙස පැහැදිලි කරන තාක් කල්, විධිවිධානයකින් බැහැර වීමට අවසර ඇත. අවසර නැති දෙය නම් අනුකූලතාව වාර්තා කිරීමට කිසිසේත් අපොහොසත් වීම හෝ යථාර්ථය පිළිබිඹු නොකරන පැහැදිලි කිරීමක් ලබා දීමයි.
අධීක්ෂණ කමිටුව සෑම වසරකම අනුකූලතාව පිළිබඳව වාර්තා කරන අතර නිර්දේශ ඉදිරිපත් කළ හැකි නමුත් එයට සම්බාධක පැනවිය නොහැක. බලාත්මක කිරීම වෙනත් දිශාවන්ගෙන් පැමිණේ. මූල්ය වෙළඳපොළ සඳහා ලන්දේසි අධිකාරිය (AFM) ලැයිස්තුගත සමාගම් විසින් මූල්ය වාර්තාකරණය අධීක්ෂණය කරන අතර කළමනාකරණ වාර්තාවේ අවශ්ය ප්රකාශය නොමැති නම් පියවර ගත හැකිය. උනන්දුවක් දක්වන පාර්ශ්වයන්ට ව්යවසාය මණ්ඩලයෙන් (Ondernemingskamer) විමසිය හැකිය. Amsterdam අභියාචනාධිකරණය සමාගමකට තම වාර්ෂික වාර්තාව වැඩිදියුණු කරන ලෙස නියෝග කිරීමට (2:447 වගන්තිය BW). අධ්යක්ෂවරුන් සේවයෙන් පහ කිරීමට එරෙහිව හෝ නැවත පත්කිරීමට එරෙහිව ඡන්දය දීම වැනි මහා සභා රැස්වීමේදී කොටස් හිමියන්ට මණ්ඩල ගිණුම්ගත කළ හැකිය.
ව්යවසාය මණ්ඩලය ඉදිරියේ සිදුවන විමර්ශන කටයුතුවලදී පාලන අසමත්වීම් ද අදාළ විය හැකි අතර, එහිදී අධිකරණය විසින් වැරදි කළමනාකරණයක් සිදුවී ඇත්දැයි පරීක්ෂා කරනු ලැබේ. එවිට සමාගමක් නීති සංග්රහයට දක්වන ප්රවේශය අධිකරණය සලකා බලන එක් සාධකයක් විය හැකිය.
නීති සංග්රහය නිසි ලෙස වාර්තා කරන්නේ කෙසේද?
ඔබගේ වත්මන් පාලනය පිළිබඳ ඉන්වෙන්ටරියකින් ආරම්භ කර එය නීති සංග්රහයේ අදාළ අනුවාදයේ එක් එක් විධිවිධාන සමඟ සංසන්දනය කරන්න. ඉන්පසු ඔබ අනුකූලද නැතහොත් පිටවීමක් පැහැදිලි කරන්නේද යන්න තීරණය කරන්න, විධිවිධානයෙන් විධිවිධානය.
පියවර 1: වත්මන් ව්යුහය තක්සේරු කරන්න
- ස්වාධීනත්වය සහ විවිධත්වය ඇතුළුව කළමනාකරණ මණ්ඩලයේ සහ අධීක්ෂණ මණ්ඩලයේ සංයුතිය;
- විගණනය, වේතන සහ තේරීම් සහ පත්වීම් කමිටු වැනි පවතින කමිටු;
- අවදානම් කළමනාකරණය සහ අභ්යන්තර පාලන පද්ධති;
- බාහිර විගණකවරයා සහ අභ්යන්තර විගණන කාර්යය සමඟ ඇති සම්බන්ධතාවය;
- මෑත කාලීන කළමනාකරණ වාර්තාවල පාලන අංශ.
උදාහරණයක් ලෙස, තම අධීක්ෂණ අධ්යක්ෂවරුන්ගෙන් අඩකටත් වඩා අඩු සංඛ්යාවක් ස්වාධීනතා නිර්ණායක සපුරාලන බව සොයා ගන්නා සමාගමක්, තම අධ්යක්ෂ මණ්ඩලයේ සංයුතිය සකස් කළ යුතුය, නැතහොත් එම විධිවිධානයෙන් බැහැර වන්නේ මන්දැයි පැහැදිලි කළ යුතුය.
පියවර 2: ක්රියාත්මක කිරීම හෝ පැහැදිලි කිරීම
සමාගම අනුකූල වන විට, පාදක ලියකියවිලි පිළිවෙලට ඇති බවට වග බලා ගන්න: මණ්ඩල රෙගුලාසි, කමිටු ප්රඥප්ති, විවිධත්ව ප්රතිපත්තියක්, වේතන ප්රතිපත්තියක් සහ කොටස් හිමියන් සමඟ ද්විපාර්ශ්වික සම්බන්ධතා පිළිබඳ ප්රතිපත්තියක්. එය පිටත්ව යන විට, මණ්ඩල යෝජනාවක හේතු සටහන් කරන්න, එවිට කළමනාකරණ වාර්තාවේ පැහැදිලි කිරීම සැබවින්ම ගනු ලැබූ තීරණවලට අනුකූල වේ.
පියවර 3: නිරීක්ෂණය කර වාර්තා කරන්න
කළමනාකරණ වාර්තාවේ ආයතනික පාලන ප්රකාශය ඇතුළත් කරන්න, එක් එක් පිටවීම පිළිබඳ පැහැදිලි පැහැදිලි කිරීමක් සමඟ. වසර පුරා නිතිපතා අනුකූලතාව සමාලෝචනය කරන්න, සහ ඕනෑම අවස්ථාවක නීති සංග්රහයේ නව අනුවාදයක් ප්රකාශයට පත් කරන විට. නීති සංග්රහයේ වැඩි කොටසක් තමන්ගේම ක්රියාකාරිත්වය ගැන සැලකිලිමත් වන බැවින්, අධීක්ෂණ මණ්ඩලය සමීපව සම්බන්ධ විය යුතුය.

ඔබ වැළකී සිටිය යුතු වැරදි මොනවාද?
වඩාත් පොදු වැරැද්ද වන්නේ ඕනෑවට වඩා සාමාන්ය පැහැදිලි කිරීමකි. "සමාගම මෙම විධිවිධානය සුදුසු නොවන බව සලකයි" වැනි ප්රකාශයක් කොටස් හිමියන්ට කිසිවක් නොකියන අතර විවේචනයට හේතු වේ.
හොඳ පැහැදිලි කිරීමකින් කුමන විධිවිධානය අදාළ නොවන්නේද, ඇයි, ඒ වෙනුවට සමාගම කරන්නේ කුමක්ද සහ අදාළ අවස්ථාවන්හිදී, පිටවීම තාවකාලිකද යන්න සඳහන් වේ. අධීක්ෂණ කමිටුව නිතිපතා සමාගම්වලින් ඉල්ලා සිටින්නේ ඔවුන්ගේ පැහැදිලි කිරීම් වල ගුණාත්මකභාවය වැඩි දියුණු කරන ලෙසයි.
දෙවන වැරැද්ද නම් නීති සංග්රහයේ නව අනුවාදයක් ප්රමාද වී ක්රියාත්මක කිරීමයි. මණ්ඩල රෙගුලාසි, කමිටු ප්රඥප්ති සහ ප්රතිපත්ති වෙනස් කිරීමට කාලය ගත වන අතර සමහර විට මහා සභා රැස්වීමේ යෝජනාවක් අවශ්ය වේ. නව අනුවාදයක් ප්රකාශයට පත් කළ වහාම ආරම්භ කරන්න. තුන්වන වැරැද්ද නම් පාලනය සමාගම් ලේකම්වරයාට පමණක් පරිපාලන කාර්යයක් ලෙස සැලකීමයි. නීති සංග්රහය මණ්ඩලවල ක්රියාකාරිත්වය ගැන සැලකිලිමත් වන බැවින් කළමනාකරණ මණ්ඩලය සහ අධීක්ෂණ මණ්ඩලය එය හිමිකර ගත යුතුය.
එය ප්රායෝගිකව ක්රියා කරන්නේ කෙසේද?
ප්රායෝගිකව, බොහෝ ලැයිස්තුගත සමාගම් විධිවිධානවලින් අතිමහත් බහුතරයකට අනුකූල වන අතර සීමිත සංඛ්යාවක් ඉවත්වීම් පැහැදිලි කරයි. වෙනස පවතින්නේ එම පැහැදිලි කිරීම් වල ගුණාත්මකභාවය සහ පාලනය ඇත්ත වශයෙන්ම විස්තර කර ඇති පරිදි ක්රියාත්මක වේද යන්න මතය.
යුරෝනෙක්ස්ට් හි අලුතින් ලැයිස්තුගත කර ඇති සමාගමක් ගන්න. Amsterdam. ලැයිස්තුගත කිරීමට පෙර, එය එහි සංගම් ලිපි අනුවර්තනය කරයි, මණ්ඩල රෙගුලාසි සම්මත කරයි සහ ස්වාධීන අධීක්ෂණ අධ්යක්ෂවරුන් පත් කරයි. එහි නිර්මාතෘ අධීක්ෂණ මණ්ඩලයේ ආසනයක් සහිත ප්රධාන කොටස් හිමියෙකු ලෙස පවතී. මෙය ස්වාධීන විධිවිධාන සමඟ ගැලපෙන ආකාරය සහ සුළුතර කොටස් හිමියන් ආරක්ෂා කිරීම සඳහා ගෙන ඇති පියවර මොනවාද යන්න සමාගම එහි පළමු කළමනාකරණ වාර්තාවේ පැහැදිලි කරයි. අනුකූල වීම හෝ පැහැදිලි කිරීම ක්රියාත්මක වීමට අදහස් කරන්නේ එලෙසයි.
සාරාංශයකින්
- මෙම නීති සංග්රහය ලන්දේසි ලැයිස්තුගත සමාගම් සඳහා අදාළ වන අතර 2:391(5) BW වගන්තිය යටතේ නම් කර ඇත; ඔවුන් තම කළමනාකරණ වාර්තාවේ අනුකූලතාව වාර්තා කළ යුතුය.
- අනුකූල වීම හෝ පැහැදිලි කිරීම: සමාගමක් යම් විධිවිධානයකින් ඉවත් විය හැකිය, එය එයට හේතුව පැහැදිලි කරන්නේ නම්.
- අධීක්ෂණ කමිටුව අනුකූලතාවය නිරීක්ෂණය කරන නමුත් සම්බාධක පැනවිය නොහැක; AFM, ව්යවසාය මණ්ඩලය සහ කොටස් හිමියන් බලාත්මක කිරීම සපයයි.
- මෙම සංග්රහය දිගුකාලීන වටිනාකම් නිර්මාණය, කළමනාකරණය සහ අධීක්ෂණය, වේතනය සහ මහා සභා රැස්වීම මෙන්ම 2 වන පොතේ BW හි ව්යවස්ථාපිත නීති ද ආවරණය කරයි.
- නවතම අනුවාදය 2025 ඔක්තෝබර් 29 වන දින ප්රකාශයට පත් කරන ලදී; ඔබේ මූල්ය වර්ෂයට අදාළ වන අනුවාදය පරීක්ෂා කරන්න.
නිතර අසන ප්රශ්න
ලැයිස්තුගත නොකළ සමාගම් සඳහාද නීති සංග්රහය අදාළ වේද?
නැත. මෙම නීති සංග්රහය අදාළ වන්නේ නියාමනය කරන ලද වෙළඳපොළක ලැයිස්තුගත කර ඇති කොටස් හෝ තැන්පතු ලැබීම් ඇති ලන්දේසි සමාගම් සඳහා ය. ලැයිස්තුගත නොකළ සමාගම්වලට එහි මූලධර්ම ස්වේච්ඡාවෙන් ක්රියාත්මක කළ හැකි අතර සමහර අංශවලට තමන්ගේම පාලන නීති සංග්රහ ඇත.
අධීක්ෂණ කමිටුව අනුකූල නොවන බව සොයා ගන්නේ නම් කුමක් සිදුවේද?
අධීක්ෂණ කමිටුව වාර්ෂික වාර්තා ප්රකාශයට පත් කරන අතර නිර්දේශ ඉදිරිපත් කළ හැකි නමුත් සම්බාධක පැනවීමට එයට බලයක් නොමැත. කෙසේ වෙතත්, අස්ථානගත වූ හෝ ප්රමාණවත් නොවන අනුකූලතා ප්රකාශයක් AFM විසින් ක්රියාමාර්ග ගැනීමට හෝ ව්යවසාය මණ්ඩලය ඉදිරියේ ක්රියාමාර්ග ගැනීමට හේතු විය හැකි අතර, කොටස් හිමියන්ට මහා සභා රැස්වීමේදී එය මතු කළ හැකිය.
කේතය කොපමණ වාරයක් යාවත්කාලීන වේද?
2003, 2008, 2016, 2022 සහ 2025 යන වර්ෂවල අනුවාදයන් තිබුණි. අධීක්ෂණ කමිටුව අඛණ්ඩව වර්ධනයන් නිරීක්ෂණය කරන අතර අවශ්ය විටෙක යාවත්කාලීන කිරීම් යෝජනා කරයි.
බාහිර විගණකවරයා ඉටු කරන කාර්යභාරය කුමක්ද?
බාහිර විගණකවරයා මූල්ය ප්රකාශන විගණනය කරන අතර කළමනාකරණ වාර්තාවේ නීතියෙන් අවශ්ය තොරතුරු, ආයතනික පාලන ප්රකාශය ඇතුළුව අඩංගු වේද යන්න සහ එය මූල්ය ප්රකාශන සමඟ අනුකූලද යන්න පරීක්ෂා කරයි. සමාගමේ පාලන තේරීම් නිවැරදිද යන්න විගණකවරයා තක්සේරු නොකරයි.
Law & More ලැයිස්තුගත සහ ලැයිස්තුගත නොකළ සමාගම්, අධ්යක්ෂවරුන් සහ අධීක්ෂණ අධ්යක්ෂවරුන්ට පාලනය, මණ්ඩල රෙගුලාසි සහ වෙනත් දේ පිළිබඳව උපදෙස් දෙයි. ආයතනික නීතිය වැදගත්. ඔබේ ස්ථාවරය කොතැනද කියලා විශ්වාස නැද්ද? ඔබේ තත්වය ගැන අපට කියන්න. වැඩ කරන දිනක් ඇතුළත ඔබේ විකල්ප අපි ඔබට දන්වන්නෙමු.