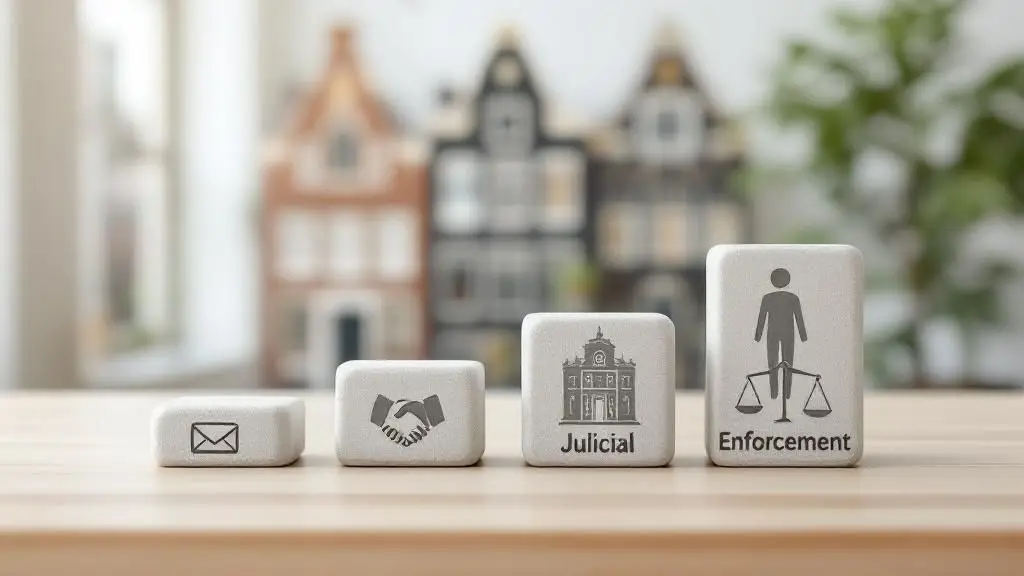
නෙදර්ලන්තයේ ණය එකතු කිරීම අදියර දෙකකින් සිදු වේ. සාමකාමී අදියර යනු ණයහිමියා අධිකරණයෙන් පිටත කරන සෑම දෙයක්මයි: මතක් කිරීම්, පැහැර හැරීම පිළිබඳ විධිමත් දැන්වීමක්, ව්යවස්ථාපිත පොලිය සහ පාරිභෝගිකයෙකුට එරෙහිව, ඕනෑම එකතු කිරීමේ පිරිවැයක් අය කිරීමට පෙර අනිවාර්ය දින දහහතරක ලිපියක්. අධිකරණ අදියර ආරම්භ වන්නේ ඇපකරුවෙකු විසින් ඉදිරිපත් කරන ලද සිතාසි ආඥාවකින් වන අතර, හිමිකම් පෑම සාර්ථක වුවහොත්, ඇපකරුට වැටුප්, බැංකු ගිණුම් සහ වත්කම්වලට එරෙහිව බලාත්මක කළ හැකි තීන්දුවකින් අවසන් වේ. පළමු අදියරේදී මඟ හැරුණු පියවරක්, උදාහරණයක් ලෙස දෝෂ සහිත දින දහහතරක ලිපියක්, සාමාන්යයෙන් දෙවන අදියරේදී ඔබට මුදල් වැය වේ.
පටුන
නොගෙවූ ඉන්වොයිසියක් ඔබට බලාත්මක කළ හැකි හිමිකම් පෑමක් වන්නේ කවදාද?
ණයගැතියා ගෙවීම් පැහැර හැර ඇති විට (verzuim) කල් ඉකුත් වූ ඉන්වොයිසියක් බලාත්මක කළ හැකිය. එතෙක්, කිසිදු ව්යවස්ථාපිත පොලියක් හෝ එකතු කිරීමේ පිරිවැයක් ක්රියාත්මක නොවේ.
සාමාන්යයෙන් ලන්දේසි සිවිල් සංග්රහයේ 6:82 වගන්තිය යටතේ ණයගැතියාට ගෙවීමට සාධාරණ අවසාන කාල සීමාවක් ලබා දෙන ලිඛිත දැනුම්දීමකින් (ingebrekestelling) පසු පැහැර හැරීමක් පැන නගී. සිවිල් සංග්රහයේ 6:83 වගන්තියේ ලැයිස්තුගත කර ඇති සමහර අවස්ථාවන්හිදී, කිසිදු දැනුම්දීමකින් තොරව පැහැර හැරීමක් පැන නගී. පාර්ශවයන් සම්මත වී ඇති ස්ථාවර ගෙවීම් දිනයක් එකඟ වූ විට, වැරදි ක්රියාවකින් බැඳීම පැන නගින විට හෝ ණයගැතියා එය නොගෙවන බව පැහැදිලි කරන විට එය සිදු වේ.
ණයගැතියා ණය පැහැර හැරීමක් සිදු වූ පසු, ව්යවස්ථාපිත පොලිය නීතිය ක්රියාත්මක කිරීම මගින් ක්රියාත්මක වේ. පාරිභෝගික ගනුදෙනු සඳහා අනුපාතය සිවිල් සංග්රහයේ 6:119 වගන්තියේ සාමාන්ය ව්යවස්ථාපිත පොලියයි. ව්යාපාර අතර හෝ ව්යාපාරයක් සහ පොදු අධිකාරියක් අතර වාණිජ ගනුදෙනු සඳහා, 6:119a වගන්තියේ ඉහළ ව්යවස්ථාපිත වාණිජ පොලිය අදාළ වේ. අනුපාත දෙකම කවුන්සිලයේ නියෝගයක් මගින් සකසා ඇති අතර වරින් වර වෙනස් වේ. පැරණි ඉන්වොයිසියකින් නොව, එක් එක් කාල පරිච්ඡේදය සඳහා රජය විසින් ප්රකාශයට පත් කරන ලද සංඛ්යාලේඛනවලින් අදාළ ප්රතිශතය ගන්න.
කුමන ගෙවීම් කාල සීමාව අදාළ වේද?
කිසිවක් එකඟ වී නොමැති ව්යාපාර අතර, ඉන්වොයිසිය ලැබුණු දින සිට දින තිහක් ඇතුළත ගෙවීම කළ යුතුය. දිගු කාලයක් සඳහා එකඟ විය හැකි නමුත් අසීමිත කාලයක් සඳහා නොවේ. විශාල සමාගමකට කුඩා හෝ මධ්යම ප්රමාණයේ සැපයුම්කරුවෙකුට දින තිහකට වඩා වැඩි ගෙවීම් කාල සීමාවක් පැනවිය නොහැක. නීතියෙන් අවසර දී ඇති ප්රමාණය ඉක්මවා යන වගන්තියක් අවලංගු වේ. එවිට ව්යවස්ථාපිත පදය එහි ස්ථානයේ අදාළ වන අතර, වාණිජමය පොලිය එය කල් ඉකුත් වූ දින සිට ක්රියාත්මක වේ.

දින දාහතරක ලිපිය බොහෝ විට වැරදි වන්නේ ඇයි?
පාරිභෝගිකයෙකුට එරෙහිව, නීති විරෝධී එකතු කිරීමේ වියදම් අය කළ හැක්කේ ණයහිමියා සිවිල් සංග්රහයේ 6:96 වගන්තියේ 6 වන ඡේදය යටතේ නිශ්චිත ලිඛිත මතක් කිරීමක් යවා ඇති පසුව පමණි. බොහෝ ලිපි මගින් මෙම පදය වැරදි ලෙස ලබා ගන්නා අතර, පසුව කිසිදු එකතු කිරීමේ පිරිවැයක් අය නොකෙරේ.
ලිපිය මඟින් පාරිභෝගිකයාට කිසිදු එකතු කිරීමේ පිරිවැයකින් තොරව මූලික මුදල ගෙවීමට අවම වශයෙන් දින දාහතරක් ලබා දිය යුතු අතර, ගෙවීම සිදු නොකළහොත් පිරිවැය කුමක් වේද යන්න සඳහන් කළ යුතුය. ලිපිය පාරිභෝගිකයා වෙත ළඟා වූ දිනට පසු දින සිට දින දාහතර ආරම්භ වන බව ශ්රේෂ්ඨාධිකරණය තීන්දු කර ඇත (Hoge Raad 25 නොවැම්බර් 2016, ECLI:NL:HR:2016:2704). තමන්ගේම දිනයෙන් හෝ එය යවන ලද දින සිට දින දාහතරක් ගණන් කරන ලිපියක්, එබැවින් එය අනුකූල නොවේ.
එහි ප්රතිවිපාකය අනතුරු ඇඟවීමක් නොවේ: එකතු කිරීමේ පිරිවැය සඳහා වන හිමිකම් පෑම සරලවම අසාර්ථක වේ. එම තීන්දුවටම අනුව, දෝෂ සහිත ලිපියක් පසුව ටිකක් අමතර කාලයක් ලබා දීමෙන් අලුත්වැඩියා කළ නොහැක; ණයහිමියා ඊට අනුකූල වන නව ලිපියක් යැවිය යුතුය. පාරිභෝගිකයා කාරණය මතු නොකළත්, උසාවි ද තමන්ගේම යෝජනාවකින් මෙය පරීක්ෂා කරයි.
පිරිවැය ප්රමාණය ප්රධාන ප්රතිශතවල ස්ලයිඩින් පරිමාණයක් මත නියෝගයක් මගින් නියම කරනු ලැබේ. හිමිකම් පෑම වර්ධනය වන විට ප්රතිශතය අඩු වන අතර, ව්යවස්ථාපිත අවම සහ උපරිම පරිමාණයක් ඇත. පාරිභෝගිකයින් සඳහා එම පරිමාණය අනිවාර්ය වේ. ව්යාපාර ණයගැතියන් සඳහා පාර්ශවයන්ට ඔවුන්ගේ සාමාන්ය කොන්දේසි යටතේ විවිධ නියමයන් සමඟ එකඟ විය හැකි අතර, එය සම්මත නියමයන් සමූහයක සැබවින්ම ප්රයෝජනවත් වගන්ති කිහිපයෙන් එකකි.
ඔබේ තනතුර තීරණය කරන්නේ කුමන කොන්ත්රාත් නියමයන්ද?
ගෙවීම් කාලය, ඔබේ සාමාන්ය නියමයන් සහ ඔබේ ලියකියවිලි. ඔබ භාරදීමට පෙර ඒවා නිවැරදි කරන්න, මන්ද ඒවා පොළිය ආරම්භ වන්නේ කවදාද සහ උසාවිය ඔබේ හිමිකම් පෑම කෙතරම් ඉක්මනින් ලබා දෙයිද යන්න තීරණය කරයි.
එකඟ වූ ගෙවීම් දිනයක් නොමැති වාණිජ ගිවිසුමක, ණයගැතියාට ඉන්වොයිසිය ලැබුණු දින සිට දින 30 සිට නීතියෙන් ව්යවස්ථාපිත වාණිජ පොලිය ගෙවිය යුතුය (ලන්දේසි සිවිල් සංග්රහයේ 6:119a(2) වගන්තිය, BW). පාර්ශවයන්ට දින 60ක් දක්වා හෝ ඊට වැඩි කාලයක් එකඟ විය හැක්කේ ප්රකාශිතව එකඟ වී ණයහිමියාට පැහැදිලිවම අසාධාරණයක් නොවන්නේ නම් පමණි (6:119a(5) වගන්තිය). කුඩා ව්යාපාරයකට ගෙවන විශාල සමාගමක් දින 30කට වඩා දිගු කාලයක් සඳහා එකඟ නොවිය හැකිය; එසේ කරන වගන්තියක් අවලංගු වේ (6:119a(6) වගන්තිය BW).
සාමාන්ය නියමයන් අනෙක් පාර්ශවයට බැඳී ඇත්තේ ඒවා කොන්ත්රාත්තුව අවසන් වීමට පෙර හෝ අවසන් වූ විට ලබා දී ඇත්නම් පමණි (ලිපි 6:233 සහ 6:234 BW); ඉන්වොයිසියේ ඒවා මුද්රණය කිරීම ප්රමාද වැඩියි. සාමාන්ය නියමයන් සහ කොන්දේසි පිළිබඳ අපගේ සටහන ඒවා රැඳී සිටින ආකාරය පැහැදිලි කරයි. ඔවුන්ට ගෙවීම් කාල සීමාවක් නියම කළ හැකිය, වෙන් කිරීම බැහැර කළ හැකිය සහ ගෙවීම තෙක් හිමිකම වෙන් කර ගත හැකිය, එමඟින් ණයගැතියාගේ බංකොලොත් භාවයේදී පවා සැපයුම්කරුවෙකුට තම භාණ්ඩ නැවත ලබා ගැනීමට ඉඩ සලසයි.
ගිවිසුම, භාරදීම, ඉන්වොයිසිය සහ එහි රිසිට්පත අධිකරණයක් විසින් දැකිය යුතුය. බොහෝ ඉන්වොයිස් ආරවුල් ඇත්ත වශයෙන්ම කාර්යය නිසි ලෙස සිදු කර තිබේද යන්න පිළිබඳ ආරවුල් වේ, එබැවින් අත්සන් කරන ලද බෙදාහැරීමේ සටහන් හෝ අනුමත කාල පත්රිකා ඒවා ඉක්මනින් විසඳයි. මෙය නිවැරදිව ලබා ගැනීම ආරම්භයේදීම කොන්ත්රාත් නීතිඥයෙකු සඳහා රැකියාවකි; නෙදර්ලන්තයේ ණය එකතු කිරීම සඳහා අපගේ මාර්ගෝපදේශය ලන්දේසි අධිකරණයක් අපේක්ෂා කරන දේ ලැයිස්තුගත කරයි.
සුහදශීලී අවධියේදී අදාළ වන නීති මොනවාද?
සාමකාමී අවධිය නියාමනය කරනු ලැබේ: එකතු කිරීමේ සේවා සපයන්නන් ලියාපදිංචි විය යුතු අතර ගුණාත්මක නීති අනුගමනය කළ යුතුය. බොහෝ හිමිකම් තවමත් මෙම අදියරේදී විසඳනු ලබන අතර, වාණිජ ප්රතිඵලය සාමාන්යයෙන් තීරණය වන්නේ එහිදීය.
මෙම අදියර මතක් කිරීමකින් ආරම්භ වී විධිමත් ඉල්ලීමක් (අන්මානීකරණය) දක්වා ගමන් කරන අතර, ණයගැතියා ප්රතිචාර දක්වන්නේ නම්, බොහෝ විට ගෙවීම් විධිවිධානයකින් හෝ හිමිකම් පෑමේ කොටසක් සඳහා පියවීමකින් අවසන් වේ. වාරික පිළිගැනීමට කැමැත්තෙන් සිටීම බොහෝ විට සම්පූර්ණ මුදල ඉල්ලා සිටීමට සහ කිසිවක් නොලැබීමට වඩා වැඩි යමක් ගෙන එයි.
ණය එකතු කිරීමේ සේවා තත්ත්ව පනත (Wet kvaliteit incassodienstverlening) යටතේ, Justis විසින් තබා ඇති ණය එකතු කිරීමේ සේවා ලේඛනයේ එකතු කිරීමේ සේවා සපයන්නන් ඇතුළත් කළ යුතුය. 2025 අප්රේල් 1 වන දින සිට එම ලියාපදිංචියකින් තොරව නීති විරෝධී එකතු කිරීම් සිදු කිරීම හෝ පිරිනැමීම තහනම් කර ඇත. ලියාපදිංචි සැපයුම්කරුවන් වෘත්තීය නිපුණතාවය, ඔවුන්ගේ ලිපිවල තොරතුරු වල නිරවද්යතාවය, පැමිණිලි හැසිරවීම සහ ඔවුන් ණයගැතියන් සම්බන්ධ කර ගන්නා ආකාරය පිළිබඳ අවශ්යතා සපුරාලිය යුතුය. යුක්තිය සහ ආරක්ෂක පරීක්ෂක කාර්යාලය (Inspectie Justitie en Veiligheid) එකතු කිරීමේ වෙළඳපොළ අධීක්ෂණය කරන අතර දඩ නියම කළ හැකිය. රජයේ ව්යාපාරික ද්වාරයට අනුව, 2026 ඔක්තෝබර් 1 වන දින සිට ලියාපදිංචි නොකළ ආයතනයක් විසින් අය කරනු ලබන එකතු කිරීමේ වියදම් හෝ පොලිය ණයගැතියෙකුට ගෙවීමට සිදු නොවේ; ප්රධාන ණය ගෙවිය යුතුය.

කාටද බලතල තියෙන්නේ: එකතු කිරීමේ ආයතනය හෝ ඇපකරු?
එකතු කිරීමේ ආයතනයකට (ඉන්කාසෝබියුරෝ) වෙනත් කිසිදු ණයහිමියෙකුට වඩා බලයක් නොමැත. එයට ලිවීමට, දුරකථන ඇමතුමක් ලබා දීමට සහ සාකච්ඡා කිරීමට හැකි නමුත් කිසිවක් අත්පත් කර ගත නොහැක.
බේලිෆ් (gerechtsdeurwaarder) යනු රාජකීය නියෝගයෙන් පත් කරන ලද රාජ්ය නිලධාරියෙකි. සිතාසි සහ බදු බැඳීම් ආඥාවක් ක්රියාත්මක කළ හැක්කේ බේලිෆ්වරයෙකුට පමණි. ඕනෑම විනිශ්චයකට පෙර, සාමකාමී අවධියේ ක්රියා කරන බේලිෆ් සාමාන්ය නියෝජිතයෙකු ලෙස ක්රියා කරන අතර ආයතනයකට වඩා බලහත්කාර බලයක් නොමැත. ලිපි ශීර්ෂය එය වෙනස් නොකරයි.
හිමිකම් පෑමක් කල් ඉකුත් වන්නේ කවදාද, සහ ඔබ ඔරලෝසුව නවත්වන්නේ කෙසේද?
සිවිල් සංග්රහයේ 3:307 වගන්තිය යටතේ, කොන්ත්රාත්තුවක් යටතේ ගෙවීමක් සඳහා හිමිකම් පෑමක් සාමාන්යයෙන් එය ගෙවිය යුතු කාලයෙන් වසර පහකට පසුව කාල සීමාවකට යටත් වේ. ලිඛිත ඉල්ලීමක් ඔරලෝසුව නවතා නව කාල පරිච්ඡේදයක් ආරම්භ කරයි.
ණයහිමියන්ට බොහෝ විට තනි ලිපියක් මගින් වළක්වා ගත හැකිව තිබූ සීමිත කාල සීමාවන් සඳහා හිමිකම් අහිමි වේ. වසර පහක කාල සීමාව ක්රියාත්මක වන්නේ හිමිකම් පෑම නියමිත සහ ගෙවිය යුතු බවට පත් වූ දිනට පසු දින සිටය. කෙටි කාල සීමාවන් විශේෂිත අවස්ථාවන්හිදී අදාළ වේ. පාරිභෝගික විකිණීමකදී, මිලදී ගැනීමේ මිල ගෙවීම සඳහා විකුණුම්කරුගේ හිමිකම් පෑම වසර දෙකකට පසු කාල සීමාවකට යටත් වේ (සිවිල් සංග්රහයේ 7:28 වගන්තිය). වැරදි ක්රියාවකින් පැන නගින හිමිකම් ඔවුන්ගේම පාලන තන්ත්රයට යටත් වේ.
කාල සීමාව බාධා කළ හැකිය. සිවිල් සංග්රහයේ 3:317 වගන්තිය යටතේ, ණයහිමියා කාර්ය සාධනය සඳහා නිසැකවම තම අයිතිය රඳවා තබා ගන්නා ලිඛිත ඉල්ලීමක් හෝ ලිඛිත දැන්වීමක් සීමාවට බාධා කරන අතර, ඊළඟ දිනයේ නව කාල සීමාවක් ආරම්භ වේ. ක්රියාදාමයන් නිකුත් කිරීම ද එයට බාධා කරයි. අභ්යන්තර ලිපිගොනු සටහනක් හෝ ලිඛිතව තහවුරු නොකළ දුරකථන ඇමතුමක් හෝ ණයහිමියා තවමත් ගෙවීමක් ඉල්ලා සිටින බව පැහැදිලි නොකරන මතක් කිරීමක් සිදු නොවේ. සෑම ඉල්ලීමකම දින නියම කරන ලද පිටපතක් තබා ගැනීම ලබා ගත හැකි ලාභම නඩු රක්ෂණ ක්රමයයි.
ඔබට ප්රකාශය ඔප්පු කළ හැකිද?
මේ කිසිවක් වැදගත් වීමට පෙර, හිමිකම් පෑම පැවතිය යුතු අතර ඔප්පු කළ හැකි විය යුතුය. ගොනුවේ එකඟ වූ දේ, භාණ්ඩ හෝ සේවා ලබා දුන් බව, ඉන්වොයිසිය යවා ලැබුණු බව සහ අදාළ වන පොදු කොන්දේසි සහ ඒවා ලබා ගත හැකි වූයේ කවදාද යන්න පෙන්විය යුතුය.
ගෙවීමේ හැකියාව මත නොව කුසලතා මත හිමිකම් පෑමක් මත මතභේදයට ලක්වන විට, සාමාන්යයෙන් නඩුව තීරණය කරන්නේ භාරදීම සහ නියමයන් ය. ලන්දේසි නීතිය යටතේ හිමිකම් පෑමක් යනු කුමක්ද යන්න පිළිබඳ අපගේ පැහැදිලි කිරීම මඟින් අංග වඩාත් විස්තරාත්මකව දක්වා ඇත.
විනිශ්චයට පෙර හිමිකම් පෑම සුරක්ෂිත කරන්නේ කෙසේද?
ඔබට අධිකරණයෙන් අගතිගාමී ඇපකරයක් (conservatoir beslag) අය කිරීමට අවසර ඉල්ලා සිටිය හැකිය. හිමිකම් පෑම තීරණය කිරීමට පෙර මෙය වත්කම් කැටි කරයි, එබැවින් ණයගැතියාට ඒ අතරතුර ඒවා ගෙනයාමට නොහැකිය.
නඩු කටයුතු සඳහා කාලය ගත වන අතර, හිමිකම් පෑමක් පැමිණෙන බව දන්නා ණයගැතියෙකුට වත්කම් මාරු කිරීමට උත්සාහ කළ හැකිය. ලන්දේසි නීතිය අසාමාන්ය ලෙස ප්රවේශ විය හැකි පිළියමක් ලබා දෙයි. ලිඛිත අයදුම්පතක් මත, දිස්ත්රික් උසාවියේ අතුරු සහන විනිසුරුවරයාට බැංකු ගිණුම්, තෙවන පාර්ශවයන් විසින් ණයගැතියාට ලැබිය යුතු ලැබිය යුතු දේ, චංචල භාණ්ඩ, කොටස් හෝ නිශ්චල දේපළ අත්පත් කර ගැනීමට අවසර ලබා දිය හැකිය.
සාමාන්යයෙන් අයදුම්පත ණයගැතියාට ඇහුම්කන් නොදී තීරණය කරනු ලැබේ, බොහෝ විට දින කිහිපයක් ඇතුළත, එබැවින් ඇමුණුම පුදුම සහගත ලෙස පැමිණේ. හිමිකම් පෑමේ සාරාංශ තක්සේරුවක් මත නිවාඩු ලබා දෙනු ලැබේ. විනිසුරුවරයා සාමාන්යයෙන් දින දහහතරක් ඇතුළත ප්රධාන කටයුතු ආරම්භ කළ යුතු කාල සීමාවක් නියම කරයි. එසේ නොවේ නම්, ඇමුණුම අවලංගු වේ.
ණයහිමියා ඇපකරයක් අය කර නඩුව පරාජය කරන ණයහිමියා ප්රතිපත්තිමය වශයෙන් සිදු වූ හානිය සඳහා වගකිව යුතු අතර, ණයගැතියාට වරද ඔප්පු කිරීමට සිදු නොවේ. ඔබ එය භාවිතා කිරීමට තීරණය කිරීමට පෙර ලන්දේසි නීතියේ අගතිගාමී ඇපකරය පිළිබඳ අපගේ ලිපිය කියවන්න.
හිමිකම් පෑම අසන්නේ කුමන අධිකරණයද, එහිදී සිදුවන්නේ කුමක්ද?
යුරෝ 25,000 දක්වා මුදල් හිමිකම් සඳහා උප දිස්ත්රික් අධිකරණයට (කැන්ටන්රෙක්ටර්) යා හැකි අතර එහිදී ඔබට නීතිඥයෙකු අවශ්ය නොවේ. විශාල හිමිකම් සඳහා දිස්ත්රික් අධිකරණයට යා හැකි අතර එහිදී නීතිඥයෙකු අනිවාර්ය වේ.
වටිනාකම කුමක් වුවත්, උප දිස්ත්රික් අධිකරණය රැකියා, කුලී නිවැසියන්, පාරිභෝගික ණය සහ පාරිභෝගික විකුණුම් පිළිබඳ නඩු ද අසයි. අනෙක් සියල්ල දිස්ත්රික් අධිකරණයේ සාමාන්ය සභාවට යයි.
මෙම වෙනස පිරිවැයට සෘජු බලපෑමක් ඇති කරයි. උප දිස්ත්රික් අධිකරණය ඉදිරියේ, පාර්ශවයන්ට තමන්ගේම නඩුවක් පැවැත්විය හැකි අතර, සමාගමක් තමන්ගේම අධ්යක්ෂවරයෙකු හෝ බලයලත් නියෝජිතයෙකු විසින් නියෝජනය කළ හැකිය. දිස්ත්රික් අධිකරණය ඉදිරියේ, නීතිඥවරයෙකුගේ නියෝජනය අනිවාර්ය වේ. සිතාසි ආඥාවක් සැමවිටම නීතිඥයෙකු විසින් කෙටුම්පත් කළ යුතු බවට පොදු ප්රකාශය වැරදි වන අතර, එය කුඩා ණයහිමියන්ට පරිපූර්ණ ලෙස හොඳ හිමිකම් පෑමෙන් වළක්වයි.
නඩු කටයුතු සිදුවන්නේ කෙසේද?
නඩු කටයුතු ආරම්භ වන්නේ හිමිකම් පෑම, හේතු සහ සාක්ෂි නියම කරන සිතාසි ආඥාවක් (ඩැග්වාර්ඩින්) සමඟින් වන අතර, එය ඇපකරු විසින් ණයගැතියාට ලබා දෙනු ලැබේ. ණයගැතියා නොපැමිණියේ නම්, අධිකරණය පැහැර හැරීමේ තීන්දුව ලබා දෙයි. හිමිකම් පෑම නීති විරෝධී හෝ පදනම් විරහිත බව පෙනෙන්නේ නම් මිස එය හිමිකම් පෑම ලබා දෙයි. දෝෂ සහිත දින දහහතරක ලිපියක් කිසිවෙකු පැමිණියද ණයහිමියාට එහි එකතු කිරීමේ පිරිවැය වැය කරන්නේ එබැවිනි.
ණයගැතියා පෙනී සිට ආරක්ෂා කරන්නේ නම්, සාමාන්යයෙන් ලිඛිත ප්රකාශ හුවමාරුවක් සහ පසුව වාචික විභාගයක් සිදු කෙරේ. ඉන්පසු අධිකරණය තීන්දුව (vonnis) ලබා දෙයි.
ඒ සඳහා කොපමණ මුදලක් වැය වේද, ඔබට අභියාචනයක් ඉදිරිපත් කළ හැකිද?
පිරිවැය සහ අවදානම පිළිබඳ කරුණු තුනක් මතකයේ තබා ගන්න.
- උසාවි ගාස්තු දෙපාර්ශවය විසින්ම කල්තියා ගෙවිය යුතුය. ඒවා හිමිකම් පෑමේ වටිනාකම සහ පාර්ශවයේ තත්ත්වය මත රඳා පවතින අතර, ඒවා සෑම වසරකම සුචිගත කරනු ලැබේ. අධිකරණයේ ප්රකාශිත වගුවෙන් වත්මන් මුදල් ලබා ගන්න.
- සාමාන්යයෙන් පරාජිත පාර්ශවයට ජයග්රාහකයාගේ නීතිමය වියදම් ගෙවීමට නියම කෙරේ. කෙසේ වෙතත්, එම අනුපිළිවෙලෙහි නීතිඥ ගාස්තු ස්ථාවර පරිමාණයකින් ගණනය කරනු ලබන අතර කලාතුරකින් ඇත්ත වශයෙන්ම වියදම් කළ දේ ආවරණය කරයි.
- කුඩා මුදලකට ලබා දෙන තීන්දුවක් කිසිසේත්ම අභියාචනයට විවෘත නොවිය හැකිය. සිවිල් නඩු විධාන සංග්රහය අවම අගයක් නියම කරන අතර ඊට පහළින් අභියාචනය බැහැර කරනු ලැබේ.
තීන්දුවක් සාමාන්යයෙන් තාවකාලිකව බලාත්මක කළ හැකි බව ප්රකාශ කෙරේ. අභියාචනයක් ඉදිරිපත් කළත් එය වහාම බලාත්මක කළ හැකිය. තීන්දුව පසුව අවලංගු කළහොත්, ණයහිමියා තමා එකතු කරගත් දේ ආපසු ගෙවිය යුතු අතර, ඒ අතරතුර ණයගැතියා බංකොලොත් වීමේ අවදානමක් ද එය දරයි.
තීන්දුවක් බලාත්මක කිරීම සඳහා ඇපකරුවෙකුට කුමක් කළ හැකිද?
තීන්දුව සහ ගෙවීම් ඉල්ලීම ඉටු කිරීමෙන් පසු, ඇපකරුවෙකුට වැටුප්, බැංකු ශේෂ, භාණ්ඩ, දේපළ සහ කොටස් ඇමිණිය හැකිය. නීතිය මගින් ණයගැතියෙකුට දෛනික ජීවිතයට අවශ්ය අවම ආදායමක් සහ භාණ්ඩ ආරක්ෂා කරයි.
ඇපකරු විසින් ණයගැතියාට නිල පිටපත ලබා දුන් පසු තීන්දුවක් බලාත්මක කළ හැකිය. සේවාව විධිමත් දෙයක් නොවේ. එය ණයගැතියාට දැනුම් දෙන මොහොත වන අතර කෙටි ව්යවස්ථාපිත කාල සීමාවන් ක්රියාත්මක වීමට පටන් ගනී. ඇපකරු සාමාන්යයෙන් ගෙවීම සඳහා ඉල්ලීමක් සමඟ විනිශ්චය ක්රියාත්මක කරන අතර, එම ඉල්ලීම කල් ඉකුත් වූ පසු පමණක් ඇපකරය අනුගමනය කළ හැකිය.

කුමන වත්කම් අනුයුක්ත කළ හැකිද?
ඇපකරු සතුව නිශ්චිත මෙවලම් කට්ටලයක් ඇත.
- තෙවන පාර්ශවයක් (derdenbeslag) යටතේ ඇපකරය යනු වෙනත් අයෙකු ණයගැතියාට ගෙවිය යුතු මුදල් අල්ලා ගැනීමයි. සාමාන්ය උදාහරණ වන්නේ සේවායෝජකයෙකු විසින් දරනු ලබන වැටුප්, පොදු ආයතනයක් විසින් ගෙවනු ලබන ප්රතිලාභයක් හෝ බැංකුවක ණය ශේෂයකි. තෙවන පාර්ශවය තමන් සතුව ඇති දේ ප්රකාශ කර එය ඇපකරුට ගෙවිය යුතුය.
- චංචල භාණ්ඩ ඇමුණුම මඟින් ව්යාපාරික ඉන්වෙන්ටරි, යන්ත්රෝපකරණ හෝ වාහනයක් අත්අඩංගුවට ගෙන ප්රසිද්ධ වෙන්දේසියේ විකිණීමට ඉඩ සැලසේ.
- නිශ්චල දේපළ අත්පත් කර නොතාරිස්වරයෙකු හරහා විකිණිය හැකිය.
- සමාගමක කොටස් ද අත්පත් කර ගත හැකිය. පවුලේ ව්යාපාරයකදී මෙය බොහෝ විට භෞතිකව අත්පත් කර ගැනීමට වඩා ඵලදායී වේ.
බලාත්මක කිරීමේ සීමාවන් මොනවාද?
එම බලතලවලට එරෙහිව, ලන්දේසි නීතිය සැබෑ සීමාවන් නියම කරයි. ආරක්ෂිත ඉපැයීම් සීමාවක් වන beslagvrije voet, ණයගැතියාට අනුයුක්ත කළ නොහැකි අවම ආදායමක් සහතික කරයි. එම පාලන තන්ත්රය සරල කරන ලද බැවින්, ඇපකරු ණයගැතියා සපයන තොරතුරු මත රඳා නොසිට, ජාතික ආදායමේ සහ ප්රතිලාභ වාර්තාවල ඇති දත්ත වලින් සීමාව ගණනය කරයි. එමඟින් දිගුකාලීන දුෂ්කරතා මූලාශ්රයක් ඉවත් විය.
ඇඳන්, ඇඳුම් පැළඳුම්, ආහාර සහ ණයගැතියෙකුට ජීවත්වීමට අවශ්ය මෙවලම් වැනි එදිනෙදා ජීවිතයට අවශ්ය භාණ්ඩ කිසිසේත්ම අත්පත් කර ගත නොහැක. මුදල් ණයක් ගෙවීමට නොහැකි වීම සඳහා සිර දඬුවමක් නොමැත. ලන්දේසි නීතියේ බලහත්කාරයෙන් රඳවා තබා ගැනීම පවතින්නේ පටු තත්වයන් යටතේ පමණක් වන අතර සාමාන්ය එකතු කිරීමේ පියවරක් ලෙස නොවේ.
ණයගැතියාට ණයහිමියන් කිහිප දෙනෙකු සිටින විට, ඇපකරුවන් මධ්යම ඇමුණුම් ලේඛනයක් හරහා සම්බන්ධීකරණය කරන අතර, සම්බන්ධීකරණ ඇපකරුවෙකු එකතු කරන ලද දේ බෙදා හරිනු ලැබේ. සුළු වැටුපක් සඳහා පෝලිමක ප්රමාද වී එක්වන ණයහිමියෙකුට වසර ගණනාවක් තිස්සේ කිසිවක් අයකර ගත නොහැක. ඒවා දිනා ගැනීමෙන් පසුව නොව, නඩු කටයුතු ආරම්භ කිරීමට පෙර අයකර ගැනීමේ හැකියාව තක්සේරු කිරීමට එය හේතුවක් වේ. තීන්දුවක් ක්රියාත්මක කිරීමට එරෙහිව නීතිමය පිළියම් පිළිබඳ අපගේ ලිපිය පැහැදිලි කරන පරිදි, බලාත්මක කිරීම නීති විරෝධී ලෙස සිදු කරන බව විශ්වාස කරන ණයගැතියෙකුට ද පිළියම් තිබේ.
EU තුළ දේශසීමා හරහා ඔබ එකතු කරන්නේ කෙසේද?
එක් EU සාමාජික රටක තීන්දුවක් තවත් රටක බලාත්මක කළ හැක්කේ බලාත්මක කිරීමේ හැකියාව පිළිබඳ වෙනම ප්රකාශයකින් තොරවය. හිමිකම් පෑම සඳහාම, යුරෝපීය ක්රියා පටිපාටි බොහෝ විට ජාතික මාර්ගයකට වඩා සරල ය.
මෙය නෙදර්ලන්තයෙන් පිටත පදනම් වූ ණයහිමියන්ට සහ විදේශීය ණයගැතියන් සිටින ලන්දේසි ණයහිමියන්ට වැදගත් වේ. බ්රසල්ස් I බිස් රෙගුලාසිය යටතේ, එක් සාමාජික රාජ්යයක ලබා දෙන තීන්දුවක් අනෙක් සාමාජික රාජ්යයන් තුළ පිළිගෙන බලාත්මක කරනු ලබන්නේ අතරමැදි සමීකරණ ක්රියා පටිපාටියකින් තොරවය. ලන්දේසි තීන්දුවක් සංගමයේ වෙනත් තැනක ඇපකරුවෙකුට කෙලින්ම භාර දිය හැකි අතර, විදේශීය තීන්දුවක් ලන්දේසි ජාතිකයෙකුට භාර දිය හැකිය.
හිමිකම් පෑම සඳහාම සරල කළ ක්රියා පටිපාටි දෙකක් පවතී. ගෙවීම සඳහා යුරෝපීය නියෝගය යනු තරඟකාරී නොවන දේශසීමා හරහා මුදල් හිමිකම් සඳහා ලිඛිත ක්රියා පටිපාටියක් වන අතර, එහිදී අධිකරණය සම්මත පෝරමයක් මත නියෝගයක් නිකුත් කරයි. ණයගැතියා විරුද්ධ වුවහොත්, නඩුව සාමාන්ය ක්රියා පටිපාටියක් ලෙස දිගටම පවතී. යුරෝපීය කුඩා හිමිකම් ක්රියා පටිපාටිය අඩු වටිනාකමක් ඇති දේශසීමා හරහා හිමිකම් බොහෝ දුරට ලිඛිතව සහ අනිවාර්ය නීතිමය නියෝජනයක් නොමැතිව හසුරුවයි. ඊට අමතරව, යුරෝපීය ගිණුම් සංරක්ෂණ නියෝගය ලන්දේසි පූර්ව විනිශ්චය බැඳීමකට සමාන කොන්දේසි මත, ණයහිමියෙකුට වෙනත් සාමාජික රටක ණයගැතියෙකුගේ බැංකු ගිණුමක් කැටි කිරීමට ඉඩ සලසයි.
එකතු කිරීමට කිසිවක් ඉතිරිව නොමැති නම් කුමක් කළ යුතුද?
බංකොලොත්භාවය සහ ප්රතිව්යුහගත කිරීමේ ක්රියා පටිපාටි සාමාන්යයෙන් අනාරක්ෂිත ණයහිමියෙකුට ඉතිරි කරන්නේ ඉතා සුළු දෙයකි. ණයගැතියෙකු ගෙවීම නතර කර ඇති අතර ණයහිමියන් එකකට වඩා සිටී නම්, ඔබට බංකොලොත්භාවය පිළිබඳ පනත යටතේ එහි බංකොලොත්භාවය සඳහා පෙත්සමක් ඉදිරිපත් කළ හැකිය, නමුත් බංකොලොත්භාවය ප්රකාශ කළ පසු, භාරකරු එය භාර ගන්නා අතර තනි පුද්ගල බලාත්මක කිරීම නතර වේ. බංකොලොත්භාවය පිළිබඳ පනත සහ එහි ක්රියා පටිපාටි පිළිබඳ අපගේ දළ විශ්ලේෂණය වතුයාය පරිපාලනය කරන ආකාරය දක්වා ඇත.
දුෂ්කරතාවයකට පත්ව සිටින ව්යාපාරයක් අධිකරණය විසින් තහවුරු කරන ලද සහ එකඟ නොවන ණයහිමියන් බැඳ තබන ප්රතිව්යුහගත කිරීමේ සැලැස්මක් ද යෝජනා කළ හැකිය; WHOA ප්රතිව්යුහගත කිරීමේ යෝජනා ක්රමය පිළිබඳ අපගේ ලිපිය බලන්න . තනි ණයගැතියෙකු සඳහා, ව්යවස්ථාපිත ණය නැවත කාලසටහන් කිරීමේ යෝජනා ක්රමය (Wsnp) බලාත්මක කිරීම නතර කිරීමට හේතු වේ. වෙළඳ ලේඛනය, ඉඩම් ලේඛනය සහ ඇමුණුම් ලේඛනය සෙවීමෙන් දහවල් කාලයේදී ආපසු අයකර ගැනීමට යමක් තිබේද යන්න පෙන්වයි.
ණයහිමියෙකු ලෙස ඔබ පරීක්ෂා කළ යුත්තේ කුමක්ද?
- ගෙවීම් කාල සීමාව සහ ඔබේ සාමාන්ය කොන්දේසි ලිඛිතව එකඟ වී බෙදා හැරීමට පෙර ඇත්ත වශයෙන්ම ලබා දී ඇති බව, මන්ද සපයා නොමැති කොන්දේසි අවලංගු කළ හැකි බැවිනි (6:233 BW වගන්තිය).
- ණයගැතියා ණය පැහැර හැර ඇති බව, ණය පැහැර හැරීමේ දැන්වීමක් මගින් හෝ ස්ථාවර ගෙවීමේ දිනයක් ගෙවී ගොස් ඇති නිසා (වගන්ති 6:82 සහ 6:83 BW).
- පාරිභෝගිකයෙකුට එරෙහිව: ඔබේ දින දහහතරක ලිපිය ලැබුණු දින සිට දින දහහතරක් ලබා දෙන අතර පිරිවැය සඳහන් කරයි.
- ඔබ උපදෙස් දෙන ඕනෑම එකතු කිරීමේ ආයතනයක් ණය එකතු කිරීමේ සේවා පිළිබඳ Justis ලේඛනයේ ඇති බව.
- පස් අවුරුදු සීමා කිරීමේ කාලය සහ සෑම බාධාකාරී ඉල්ලීමක්ම ලිඛිතව ඉදිරිපත් කර ඇති බව (ලිපි 3:307 සහ 3:317 BW).
- ඔබ කටයුතු ආරම්භ කිරීමට පෙර, වෙළඳ ලේඛනය සහ ඉඩම් ලේඛනය හරහා ණයගැතියාට වත්කම් තිබේද යන්න.
ණයගැතියෙකු ලෙස ඔබ පරීක්ෂා කළ යුත්තේ කුමක්ද?
- හිමිකම් පෑම නිවැරදිද සහ භාණ්ඩ හෝ සේවා සැබවින්ම ලබා දී තිබේද යන්න; ලිඛිතව සහ හේතු සහිතව එය විවාද කරන්න.
- ඔබ පාරිභෝගිකයෙකු නම්, එකතු කිරීමේ පිරිවැය අය කිරීමට පෙර වලංගු දින දාහතරක ලිපියක් ඔබට ලැබුණේද යන්න.
- එකතු කිරීමේ ආයතනය Justis සමඟ ලියාපදිංචි වී තිබේද යන්න.
- හිමිකම් පෑම ලිඛිත බාධාවකින් තොරව වසර පහකට වඩා පැරණිද, එබැවින් කාල සීමාවක් තිබේද යන්න.
- වැටුප් ඇමුණුමකින් පසු: ඇපකරු නිවැරදි ආරක්ෂිත ඉපැයීම් සීමාව යොදවා තිබේද යන්න (beslagvrije voet).
ණය එකතු කිරීමේදී අපට ඔබ වෙනුවෙන් කුමක් කළ හැකිද?
අපගේ ආයතනික නීතිඥයින් ලන්දේසි සහ විදේශීය ණයහිමියන්ට සහ හිමිකම් පෑමකට මුහුණ දෙන ණයගැතියන්ට සහාය වේ. අපට:
- ඔබගේ ගොනුව, කොන්ත්රාත්තුව සහ සාමාන්ය කොන්දේසි සමාලෝචනය කර හිමිකම් පෑම ඔප්පු කළ හැකි සහ ආපසු ලබා ගත හැකි දැයි තක්සේරු කරන්න;
- 6:96 BW වගන්තිය සපුරාලන පැහැර හැරීමේ දැන්වීමක් හෝ දින දහහතරක ලිපියක් කෙටුම්පත් කරන්න;
- අගතිගාමී ඇමුණුම සඳහා නිවාඩු සඳහා අතුරු සහන විනිසුරුවරයාට අයදුම් කරන්න;
- උප දිස්ත්රික් අධිකරණය හෝ දිස්ත්රික් අධිකරණය ඉදිරියේ සිතාසි ආඥාව කෙටුම්පත් කර කටයුතු සිදු කිරීම;
- තීන්දුව බලාත්මක කිරීමට ඇපකරුවෙකුට උපදෙස් දෙන්න, නැතහොත් විදේශයක ණයගැතියෙකු සඳහා යුරෝපීය ක්රියා පටිපාටියක් තෝරා ගන්න;
- පදනම් විරහිත හිමිකම් පෑමකින් හෝ නීති විරෝධී බලාත්මක කිරීමකින් ඔබව ආරක්ෂා කිරීමට.
සාරාංශය
- පොලී සහ එකතු කිරීමේ වියදම් ක්රියාත්මක වන්නේ ණයගැතියා ණය පැහැර හැරීමක් සිදු වූ පසු පමණි, සාමාන්යයෙන් ලිඛිත දැනුම්දීමකින් පසුව (සිවිල් සංග්රහයේ 6:82 සහ 6:83 වගන්ති).
- පාරිභෝගිකයෙකුට එරෙහිව, එකතු කිරීමේ පිරිවැය සඳහා නිවැරදි දින දහහතරක ලිපියක් අවශ්ය වේ; වාරය ආරම්භ වන්නේ ලැබුණු දිනට පසු දින සිටය (ECLI:NL:HR:2016:2704).
- 2025 අප්රේල් 1 වන දින සිට, එකතු කිරීමේ සේවා සපයන්නන් Justis සමඟ ලියාපදිංචි විය යුතුය; සිතාසියක් සහ බදු ඇමුණුමක් ලබා දිය හැකි එකම තැනැත්තා ඇපකරුවෙකු පමණි.
- ගිවිසුම්ගත ගෙවීම් හිමිකම් සාමාන්යයෙන් වසර පහකට පසු කාල සීමාවකට යටත් වේ, නමුත් ලිඛිත ඉල්ලීමක් එම කාල සීමාවට බාධා කරයි (සිවිල් සංග්රහයේ 3:307 සහ 3:317 වගන්ති).
- නඩු පැවරීමට පෙර අයකර ගැනීමේ හැකියාව පරීක්ෂා කරන්න, සහ ණයගැතියා හෝ ඔහුගේ වත්කම් විදේශයන්හි ඇති විට අගතිගාමී ඇපකරයක් හෝ යුරෝපීය ක්රියා පටිපාටියක් සලකා බලන්න.
නිතර අසන ප්රශ්න
ණය එකතු කිරීමේ ක්රියාවලියට කොපමණ කාලයක් ගතවේද?
සමුපකාර ණයගැතියෙකු සමඟ, සාමකාමී අදියර සති කිහිපයක් ඇතුළත අවසන් කළ හැකිය. බොහෝ විට පැහැර හැරීමක් ලෙස තීරණය කරන ලද අවිවාදිත අධිකරණ නඩුවකට මාස කිහිපයක් එකතු වේ; ආරක්ෂා කරන ලද නඩුවකට පළමු ඉල්ලීමේ සිට තීන්දුව දක්වා වසරකට වඩා ගත විය හැකි අතර, බලාත්මක කිරීම සඳහා තවත් දිගු කාලයක් ගත විය හැකිය.
ණය එකතු කිරීමේ වියදම් ගෙවන්නේ කවුද?
ණයහිමියා නිවැරදි පියවර අනුගමනය කර ඇත්නම්, ණයගැතියා සාමාන්යයෙන් නීති විරෝධී එකතු කිරීමේ වියදම් ගෙවයි. පාරිභෝගිකයෙකුට එරෙහිව, පිරිවැය අවම වශයෙන් යුරෝ 40 ක මූලික මුදලින් අඩු වන ප්රතිශතයකින් සීමා කරනු ලබන අතර, ඒවා ගෙවිය යුත්තේ 6:96 BW වගන්තිය යටතේ අනුකූල දින දහහතරක ලිපියකින් පසුව පමණි.
එකතු කිරීමේ ක්රියාවලියේදී මට ණයක් සම්බන්ධයෙන් ආරවුල් ඇති කර ගත හැකිද?
ඔව්, ඕනෑම අවස්ථාවක. හැකි ඉක්මනින් ලිඛිතව එසේ කර, එයට හේතුව පැහැදිලි කරන්න: මුදල වැරදියි, භාරදීම දෝෂ සහිතයි හෝ ණයක් නොමැති බව. එවිට ණයහිමියා අධිකරණයේ හිමිකම් පෑම ඔප්පු කළ යුතු අතර, ඔබේ ලිඛිත විරෝධතා ඔබේ ආරක්ෂාව සඳහා පදනම වේ.
ණය එකතු කිරීමේ ආයතනයක් සහ ඇපකරුවෙකු අතර වෙනස කුමක්ද?
එකතු කිරීමේ ආයතනයක් (ඉන්කාසෝබියුරෝ) ක්රියාත්මක වන්නේ සාමකාමී අවධියේදී පමණක් වන අතර ගෙවීමට බල කිරීමට බලයක් නොමැත. ඇපකරුවෙකු (gerechtsdeurwaarder) යනු සිතාසි ආඥාවක් ක්රියාත්මක කළ හැකි සහ තීන්දුවකින් පසු වැටුප්, බැංකු ගිණුම් සහ වත්කම් ඇමිණිය හැකි රාජ්ය නිලධාරියෙකි.